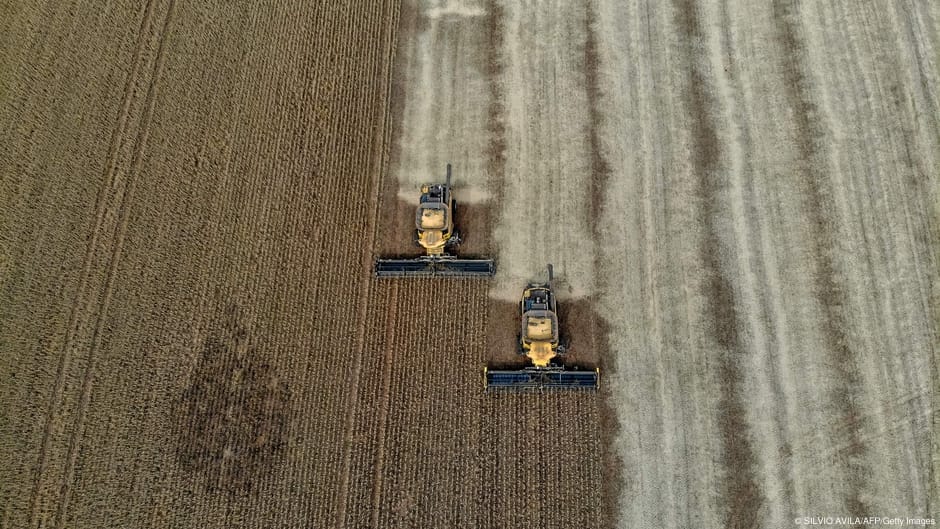
Pela primeira vez desde 2013, o atraso no crédito rural tomado por pessoas físicas ficou acima do índice geral do crédito a pessoas físicas no país. A virada foi registrada em setembro de 2025, conforme o Sistema de Informações de Créditos (SCR) do Banco Central citado pela DW Brasil. Em setembro de 2026, a fatia da carteira rural com mais de 90 dias de atraso alcançou 7,84%, depois de marcar 8,70% em agosto.
Em cifras, as operações rurais com parcelas vencidas chegaram a R$ 48 bilhões em agosto deste ano, contra R$ 2,3 bilhões no encerramento de 2022. O recorte é o crédito rural a pessoas físicas, que representam perto de 80% da carteira.
Origem do endividamento e perfil dos devedores
Conforme a reportagem, a alta resulta da soma entre oferta ampliada de crédito rural, tombo dos preços internacionais das commodities e juros mais caros. O saldo da modalidade mais que dobrou entre o fim de 2020 e o fim de 2024, saindo de aproximadamente R$ 345 bilhões para R$ 767 bilhões, segundo o SCR.
Os dados do Sicor, também do Banco Central, apontam que as contratações com recursos livres subiram bem acima das reguladas desde 2018, com ápice na safra 2023/24, quando cresceram 30,9% em doze meses. Para Lucas Calado, pesquisador do Cedeplar/UFMG, os produtores continuaram a firmar operações após a queda dos preços internacionais, quando a perda de rentabilidade já podia ser percebida.
O grosso do valor em atraso está entre agricultores com renda superior a 20 salários mínimos. Nesse segmento, a taxa de inadimplência costumava ser menor que a dos demais tomadores, mas a relação se inverteu em 2025, algo que não acontecia havia dez anos. Em 2026, os de menor renda voltaram a atrasar mais, porém, em termos absolutos, os mais ricos somavam R$ 33,8 bilhões em atraso, perto de dois terços do total, de acordo com o Banco Central.
A mesma lógica aparece na carteira do Banco do Brasil. No Pronaf, destinado à agricultura familiar com renda bruta anual de até R$ 500 mil, o atraso era de 2,95% em setembro deste ano. No Pronamp, voltado a médios produtores com renda de até R$ 3,5 milhões, o índice ficava em 4,49%, conforme a Análise do Desempenho do Banco do Brasil. Produtores médios e grandes correspondem a aproximadamente dois terços da carteira agro da instituição.
Felippe Serigati, professor da FGV, observa que a carteira do BB tem particularidades, dada a capilaridade da instituição e sua atuação com pequenos produtores. Ainda assim, os números do Banco Central mostram que o fenômeno não se limita a esse banco: em setembro, o atraso no crédito rural alcançava 7,6% no agregado das instituições bancárias e 1,7% nas cooperativas de crédito.
Renegociação e próximos passos
Em 12 de novembro, a presidente do Banco do Brasil, Tarciana Medeiros, relacionou a queda de 66,5% no lucro da instituição ao avanço da inadimplência no agronegócio. Conforme a dirigente, o banco não previa que o risco moral dos devedores fosse persistente e intencional. A instituição informou que somente 15% dos clientes em atraso aderiram à renegociação prevista na Medida Provisória 1.376/2026, que renegociou R$ 13,4 bilhões em dívidas de clientes do banco.
Em 11 de novembro, o Congresso aprovou proposta que estende o prazo de pagamento e cria nova janela de adesão. O texto depende de sanção presidencial. Depois da polêmica, a presidente do BB disse à GloboNews que a maioria dos clientes está em dia, mas que parte dos grandes produtores do Centro-Oeste comunicou ao banco não ter interesse em renegociar os débitos.
Em nota, a Associação Brasileira dos Produtores de Soja (Aprosoja Brasil) sustentou que os produtores desejam cumprir seus compromissos. Segundo a entidade, o produtor teve perda de renda, viu as dívidas ficarem mais caras e passou a enfrentar obstáculos crescentes para acessar crédito, e não seria razoável converter esse quadro em acusação de inadimplência deliberada.
Foto: Reprodução/DW Brasil
Fontes: DW Brasil — https://www.dw.com/pt-br/o-que-explica-a-explosão-da-inadimplência-no-agronegócio/a-79975178?maca=bra-rss-br-top-1029-rdf
Deixe um comentário